COORDINATORE RESPONSABILE: LUIGI VIGANOTTI
HANNO COLLABORATO:
ARAG
ASSITA
BENPOWER
CHUBB
HIT
INSURANCE CONNECT
QBE
QUBO INSURANCE SOLUTIONS
WIN
Mensile – Novembre 2022 - Numero 11
Per inserzioni contattare la segreteria info@acbbroker.it
LE ATTIVITÀ DELL' ASSOCIAZIONE
IL PARERE LEGALE - Avv. CARLO GALANTINI
LE PARTNERSHIP - BENPOWER
LE PARTNERSHIP - CHUBB
LE PARTNERSHIP - ARAG
LE PARTNERSHIP - ASSITA
LE PARTNERSHIP - QUBO INSURANCE SOLUTIONS
LE PARTNERSHIP - QBE
LE PARTNERSHIP - WIN S.r.l. – Wholesale Insurtech Network
MEDIA PARTNER - INSURANCE CONNECT TV
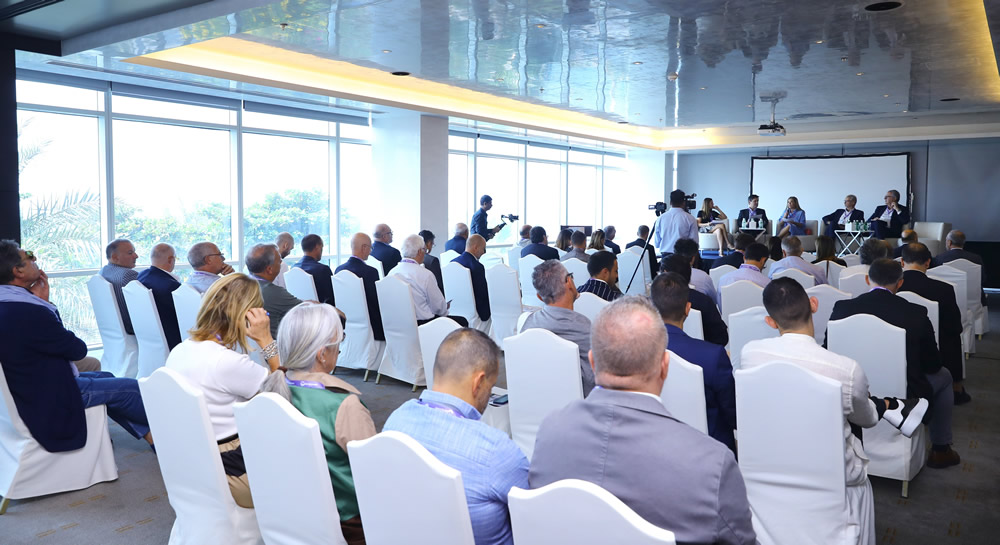
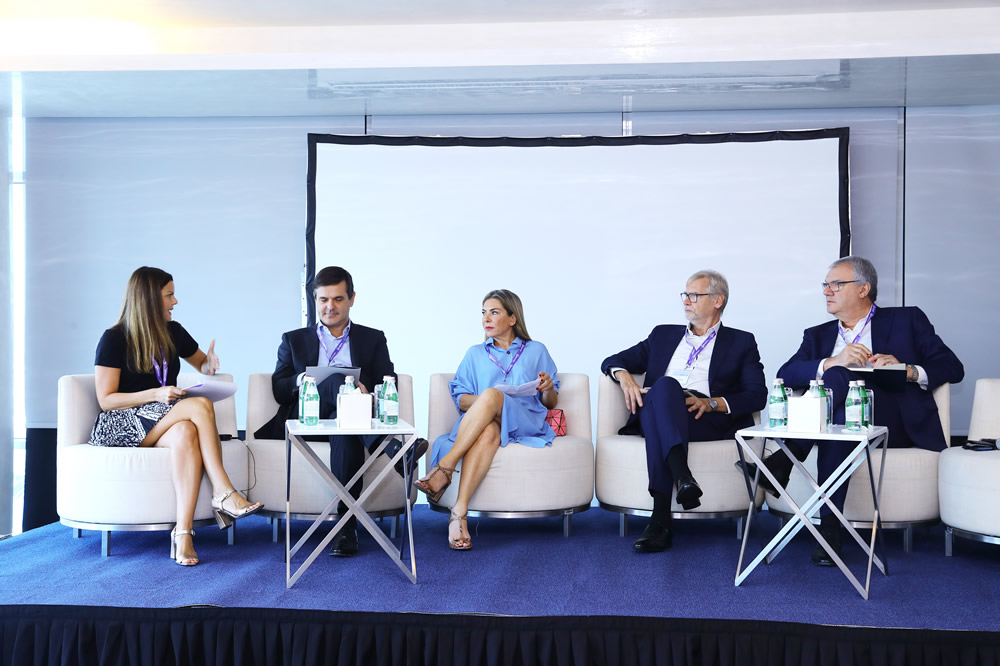
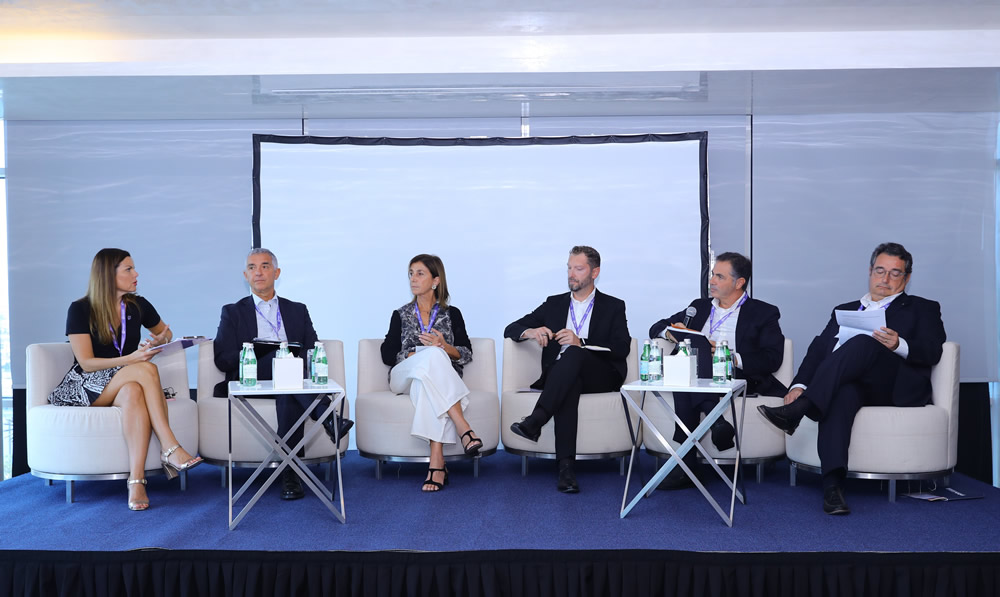
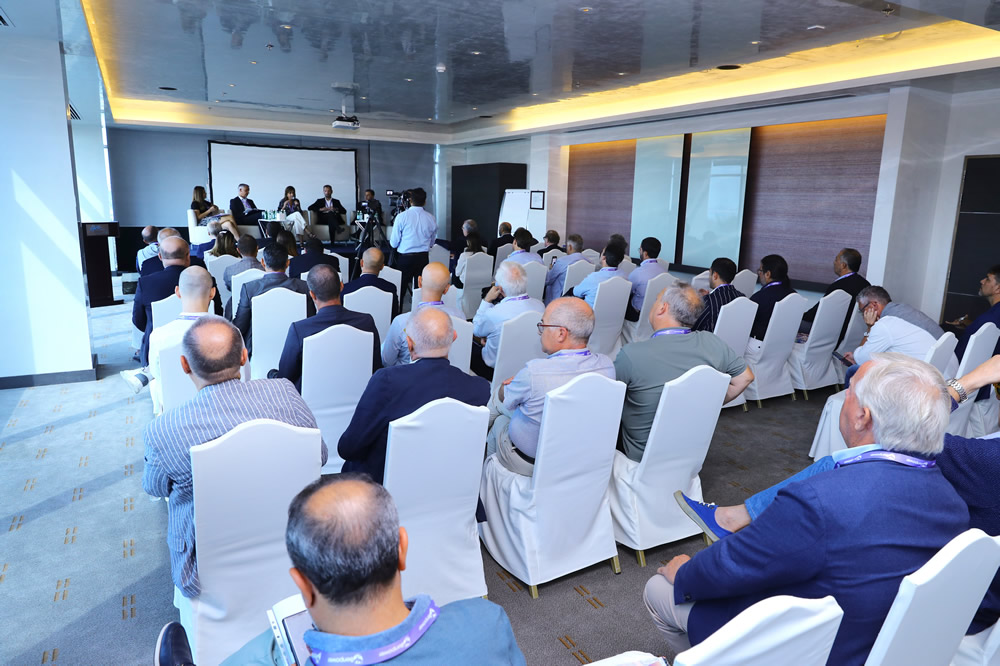
ACB ha avuto il piacere di sostenere anche quest’anno il XX Convegno di Benpower, tenutosi dal 26 al 30 ottobre 2022 in Bahrein, al quale ha partecipato direttamente la Vicepresidente dell’Associazione Marisa Abbati. Il convegno ha costituito un’interessante occasione di incontro e di confronto sul tema dei contratti di assicurazione “Property”, settore di grande attualità che ha dovuto e deve accogliere numerose sfide, soprattutto negli ultimi anni ed in conseguenza alla crisi pandemica. Il convegno ha visto la partecipazione di numerosi soggetti chiave nel mondo delle polizze property, che si sono confrontati in due distinte tavole rotonde.
Di recente, si registra una sempre più sentita necessità di fare il punto riguardo al processo di elaborazione/approvazione della normativa secondaria attuativa della Legge Gelli in tema di obblighi assicurativi delle strutture sanitarie e dei professionisti ed operatori in campo sanitario.
Il tema è di assoluto interesse sia per i professionisti ed operatori del campo, ma anche per gli intermediari che intendono distribuire prodotti assicurativi dedicati alla copertura di tali rischi e, pertanto, ho accolto con piacere l’invito a condividere con i lettori di questa News Letter il mio punto di vista in merito agli interventi che sarebbe auspicabile venissero adottati per agevolare il varo del Regolamento attuativo, con conseguente presa di efficacia delle fondamentali regole previste in materia di assicurazione dei rischi sanitari.
Preliminarmente, mi permetto di segnalare che, per una disamina più approfondita della bozza di schema di Regolamento disponibile suggerisco di scaricare il Position Paper redatto da AIDA Sezione Lombarda e che è gratuitamente scaricabile dal sito di tale Associazione (www.aidasezionelombarda.it), mentre in questa sede mi limiterò a sottolineare solo alcuni aspetti riguardo ai quali si rende opportuna l’adozione di alcune scelte implicanti modifiche anche della normativa primaria.
E’noto che con la Legge Gelli viene “sdoganato” a livello legislativo un sistema di copertura assicurativa di tipo Claim Made (v. art 11 L.Gelli, art.5, Schema di Regolamento attuativo), nel quale si prevede l’obbligatorietà di prestare una simile assicurazione con una retroattività di 10, ma senza previsione di alcuna garanzia postuma. Per alcuni giuristi e commentatori tale “consacrazione” contenuta nella legge costituirebbe un punto di arrivo sufficiente ad eliminare le incertezze spesso affrontate nelle aule di giustizia in tema di validità di tale clausola e non si renderebbero necessari ulteriori interventi da parte del legislatore.
La mia opinione è che, invece, le scarne disposizioni contenute nella L.Gelli non siano sufficienti ad istituire una disciplina organica dell’ assicurazione Claim Made e che, nonostante il menzionato riconoscimento normativo, residuano importanti aree di incertezza idonee ad alimentare ancora controversie sul tema e tali da disincentivare le Compagnie alla sottoscrizione dei rischi attinenti alla “med mal” e più in generale alle attività delle strutture sanitarie.
A questo proposito segnalo che non sembra affatto eliminato il rischio della mancata copertura di danni per eventi accaduti nel periodo di anteriorità, perché tali fatti potrebbero essere considerati circostanze note oppure circostanze rilevanti ai fini della esatta descrizione del rischio e non dichiarate per dolo o colpa grave, con conseguente non operatività della copertura in relazione a tali eventi ai sensi degli artt.1892 o 1893 c.c..
Manca la previsione di una garanzia postuma, sicchè nel caso in cui, in un momento vicino allo scadere del periodo contrattuale, si verifichi un evento dannoso e la richiesta di danni proveniente dal paziente venga notificata in un periodo successivo a tale scadenza, tale richiesta non verrebbe tenuta in copertura da parte dell’assicuratore della polizza scaduta e la struttura sanitaria o il medico rischiano di non essere tenuti coperti nemmeno dall’assicuratore che presta la polizza per l’anno successivo nel caso in cui tale evento dannoso non sia stato dichiarato. Fermo restando che, anche qualora tale evento venisse dichiarato in sede di stipula della copertura per l’anno successivo, l’assicuratore si curerebbe di escludere la copertura per i reclami derivanti da tale evento pregresso.
Sussiste poi il rischio della mancata tenuta della clausola Claim Made stante le incertezze derivanti dalle pronunce della Cassazione la quale ha avuto modo di affermare che, nel caso in cui il contratto sia così inadeguato a soddisfare le necessità assicurative del medico o della struttura sanitaria a tal punto che faccia difetto la c.d. “causa in concreto”, la clausola Claim Made dovrà ritenersi nulla e come non apposta; oppure si potranno verificare casi di in cui sia invocabile il rimedio dell’annullabilità del contratto assicurativo per dolo contrattuale (art.1439 c.c.).
Ebbene, per ovviare a tali disfunzioni è mia convinzione che si dovrebbe prevedere l’introduzione nel Codice Civile di una disciplina normativa specifica della clausola Claim Made (da rubricarsi come art.1917bis c.c.), nella quale si stabilisca una regolazione completa del predetto tipo di copertura assicurativa che sostanzialmente contenga le previsioni contrattuali più praticate dal mercato (in genere anglosassone) e mirate a mitigare le possibili asprezze del sistema Claim made e che, in particolare, preveda una retroattività di 5 anni ed una garanzia postuma di 5 anni, preferibilmente a secondo rischio; oltre ad una deroga all’art.1892 c.c. con la quale si limiti la possibilità di invocare il rimedio dell’annullamento del contratto o la liberazione dell’assicuratore solo in caso di dichiarazioni inesatte o reticenti commesse con dolo, rendendo invece ininfluenti quelle commesse con colpa grave.
Ma a parte i sopra evidenziati rischi che possono minare la validità della clausola, occorre sottolineare il fatto che, a seguito del recente arresto delle Sezioni Unite in materia di Claim Made (Cass. S.U. n.22437/2018), risulta sensibilmente ampliato il rischio dell’intermediario di incorrere in responsabilità per:
In questo scenario il consiglio da dare agli intermediari è di procedere ad una attenta valutazione delle demands & needs della struttura e del medico assicurandi con l’ausilio di idonei questionari di coerenza e facendo uso di adeguati sistemi di tracciabilità del processo di intermediazione nel corso del quale venga annotato ciò che si è spiegato al cliente, ciò che questi chiede di voler coprire e ciò che non intende coprire. Sarà inoltre opportuno (se non addirittura salvifico) avvertire il soggetto assicurando di ciò che il mercato assicurativo offre e di ciò che, invece, è estremamente difficile o costoso reperire nel mercato.
L’istituto dell’azione diretta costituisce uno dei maggiori ostacoli al “ritorno” degli assicuratori al business dell’assicurazione dei rischi sanitari.
Essa, infatti, è eccezionalmente prevista nella disciplina della RC Auto per l’esigenza - di carattere pubblicistico - di schermare i terzi dai rischi della circolazione di veicoli. Essa opera in un ambito in cui ricorre una presunzione di responsabilità a carico del proprietario e del conducente del mezzo (art.2054 c.c.) difficile da superare ed agevole da accertare anche sulla base dei riscontri della Pubblica autorità, sicchè la posizione dell’assicuratore a fronte della richiesta del terzo danneggiato, anche poco dopo il sinistro si presenta, tutto sommato gestibile.
Diversa è la situazione che si presenta nei casi di responsabilità delle strutture sanitarie e degli esercenti la professione sanitaria, ove la ricostruzione della vicenda fattuale, della valutazione dell’atto medico, del possibile coinvolgimento di più soggetti quali presunti responsabili, nonché della effettiva operatività delle coperture assicurative richiede una spesso lunga e complessa attività istruttoria da parte dell’assicuratore, che non è al corrente della vicenda e men che meno delle informazioni inerenti la vicenda medica e clinica del danneggiato, oltre ad un accertamento medico legale delegato ad esperti nelle varie branche della medicina e della scienza.
Lo scenario diviene ancora più fosco se si considera che, similmente a quanto accade per la RC Auto, la L.Gelli prevede forti limitazioni alla facoltà per l’assicuratore di opporre eccezioni contrattuali e di legge nei confronti del terzo danneggiato, con la possibilità, però, di svolgere “azione di rivalsa” nei confronti della struttura assicurata o del medico per ottenere il rimborso di tutto o parte delle somme che lo stesso assicuratore avrebbe potuto rifiutare di pagare in virtù di eccezioni derivanti dalla legge o dal contratto assicurativo.
Ciò trascurando completamente di considerare che:
In tema di limitazione alle eccezioni opponibili al danneggiato, poi, non appare concepibile che l’Impresa, che già ha difficoltà a contenere l’ammontare dei premi data la natura dei rischi coperti, sia disposta anche a pagare sinistri che non sarebbero coperti ai sensi di contratto per poi dover recuperare le somme non dovute agendo contro enti pubblici (verso i quali ogni azione esecutiva si rivela quasi impossibile da portare a compimento) o contro singoli professionisti od operatori, spesso non sufficientemente solvibili.
A fronte delle sopra ricordate complessità che caratterizzano la trattazione dei sinistri di responsabilità sanitaria, sarebbe auspicabile che anche le norme speciali previste dalla L.Gelli per la fase contenziosa vengano lievemente modificate.
In particolare, sarebbe opportuno:
Quando vi è autoritenzione dei rischi sanitari o il sinistro è parzialmente in franchigia (e quindi gestito dalla struttura sanitaria) e parzialmente assicurato, è molto difficile raggiungere una transazione anche per le difficoltà che hanno funzionari e dirigenti delle strutture sanitarie a concludere la transazione, stante il rischio di incorrere in responsabilità erariale.
Per ovviare a tali inconvenienti è senz’altro consigliabile formalizzare tra la Compagnia, la Struttura Sanitaria ed il CVS (Comitato di Valutazione Sinistri) una dettagliata policy nella quale si stabiliscano i compiti di ciascuna parte e chiari criteri di prioritizzazione degli interventi e delle scelte di tali soggetti.
Inoltre, per “disinnescare” il rischio di dover rispondere di danno erariale in caso di accettazione di un accordo transattivo per la quota in autoritenzione, si potrebbe inserire una norma che disponga che, quando l’importo definito in transazione non superi l’ammontare della riserva sinistri appostata nel Fondo Riserve dell’Ente, si presume che il comportamento del responsabile del medesimo Ente sia stato tenuto in assenza di colpa grave, salvo dimostrazione contraria da parte della procura della Corte dei Conti.
La Gelli e la bozza di schema di Regolamento attuativo prevedono che le strutture sanitarie pubbliche e private possano scegliere se munirsi di assicurazione della responsabilità per rischi sanitari, oppure se optare per coprirsi tramite l’implementazione delle c.d. “analoghe misure”.
Curiosamente, guardando a tutta il processo di elaborazione della normativa di cui alla Legge Gelli, una volta riscontrato che il legislatore italiano era intenzionato a riconoscere come legittima la prassi di buona parte delle strutture sanitarie di non munirsi di alcuna assicurazione dei rischi sanitari, si riscontra che nessuno si è curato di studiare la possibilità di replicare in Italia gli strumenti di autoassicurazione presenti in ordinamenti stranieri, limitandosi a riconoscere come lecita l’opzione di sopportare in proprio gli oneri derivanti da reclami per malasanità.
Ci si può domandare quindi secondo quali modelli, in vigenza della L.Gelli, le strutture sanitarie pubbliche e private possano realizzare le c.d. “analoghe misure”.
Ebbene rispondendo a tale interrogativo mi sento di dire che:
In realtà, per le strutture private sarebbe oltremodo utile poter costituire delle “mutue Semplificate” del tipo di quelle descritte agli art.52 e ss. del CAP, ma previa modifica di legge volta a premettere l’impiego di tali tipi di mutue anche per la copertura di rischi di RC e per una raccolta premi e riserve significativamente superiore a quella ora consentita; si tratterebbe in fondo di una modifica legislativa non troppo complessa e che potrebbe essere realizzata in tempi accettabili.
Qualora l’ammontare dei risarcimenti superi il limite dei Fondi per le strutture pubbliche o dei fondi consortili per le strutture private, visto anche il disposto dell’art. 9, comma 3 dello Schema di Regolamento, si potrebbe pensare di ricorrere alla stipula dei seguenti tipi di copertura:
La mia sensazione è che il mondo assicurativo sia più propenso a scegliere la copertura descritta al punto ii. giacchè per la copertura della RC sanitaria si dispone di analisi e modelli attuariali già sperimentati ed affidabili, mentre per una copertura perdite pecuniarie in relazione agli eccessi di fondi rischi di questo tipo non sembrano esservi sufficienti dati e serie storiche disponibili.
Il XX Convegno Benpower si è svolto in Bahrein dal 26 al 30 ottobre 2022 ed è stato trasmesso su Insurance Connect TV con la partecipazione di figure chiave del settore dei sinistri property e delle principali associazioni di categoria.
Oggigiorno siamo tutti esposti a rischi globali – pandemia, mutamenti climatici, crisi finanziaria – ma proprio questa vulnerabilità condivisa aumenta la responsabilità di tutti e sottolinea la necessità sentita di dare vita a nuove forme di collaborazione.Il mondo professionale in cui tutti noi operiamo – il nostro mondo – chiede strumenti nuovi per essere compreso. Periti, assicuratori, broker, associazioni e bonificatori, siamo tutti parte della società del rischio. Siamo tutti chiamati ad affrontare l’evoluzione del ramo property.
Il 2020 ha difatti cambiato il panorama delle emergenze: ha rivelato quanto un rischio locale si possa trasformare in pericolo globale nei sistemi interconnessi. Altrettanto le cronache locali dimostrano quanto i mutamenti climatici stiano rapidamente accelerando. Bisogna pertanto aggiornare i parametri e agire nei confronti della nostra realtà locale: ogni giorno arrivano richieste inedite da parte della clientela mediante forme, mezzi e tempi differenti, a cui bisogna rispondere con altrettante soluzioni pratiche e immediate, adeguate alle diverse esigenze. Sono nuove sfide che richiedono un salto di paradigma nell’organizzazione di un network a sostegno sia della prevenzione dei rischi sia della gestione delle emergenze.
Dinamismo, contingenza, strategia, connettività, informazione, rapidità, gestione del valore, rivoluzione tecnologica, processi, competenza e professionalità: queste sono le parole chiave emerse dalle due tavole rotonde svoltesi entro la cornice del XX Convegno Benpower, tenutosi in Bahrein dal 26 al 30 ottobre 2022 e trasmesso su Insurance Connect TV venerdì 11 novembre.
Alla prima tavola rotonda dedicata alle sfide più attuali dell’assicurazione property hanno partecipato Marisa Abbati, Vicepresidente Acb, Marco Frattoloni, Rappresentante Aipai in Fuedi, Sergio Ginocchietti, Amministratore Unico G&R Consulting e Paolo Iurasek, Vicepresidente Anapa, analizzando la capacità di reazione del sistema e le misure operative da mettere in campo nella soluzione dei danni property.
Nella seconda tavola rotonda i relatori Luigi Baccaro, Claims Director Sara Assicurazioni, Titti De Spirt, AD Win Wholesale Insurtech Network, Lorenzo Spagna, Presidente CdA Rda Servizi, Luca Tavecchia, Head of Claims No-Motor Generali Italia, e Renato Vecchio, Direttore Assicurativo e RM Benpower, hanno affrontato il tema della gestione delle emergenze in termini di obiettivi e processi che concorrano al miglioramento della customer experience assicurativa.
Entrambe le tavole rotonde – moderate da Maria Carolina Balbusso, Responsabile Marketing e Comunicazione Benpower – hanno sottolineato l’importanza della collaborazione tra le parti e la necessità di dare vita a un ecosistema nella gestione dei sinistri property dal risk management al risanamento post danno: un mondo di incertezza può essere trasformato in un mondo di possibilità esclusivamente mediante nuove sinergie e un cambio deciso di prospettiva nell’ideazione di strategie che possano rispondere alle richieste del mercato con maggior efficacia.
Il Convegno è stato organizzato con il sostegno di Acb – Associazione Categoria Brokers, Aipai – Associazione Italiana Periti Assicurativi Incendio e Rischi Diversi, Cineas, ICMQ Cersa, Sna – Sindacato Nazionale Agenti di Assicurazione, Win – Women in Insurance Network, e VRS Adjusters. Molto partecipata è stata anche la trasmissione dell’evento con un centinaio di persone connesse su Insurance Connect TV.
Chi non fosse riuscito a seguire l’evento, può visionare le tavole rotonde del XX Convegno Benpower sul nostro canale Youtube:
Link video https://youtu.be/5AAyu88zpSU
I TAVOLA ROTONDA - AFFRONTARE LE SFIDE GLOBALI NEL SETTORE DEI SINISTRI PROPERTY
Link video https://youtu.be/MLJudDF9Zaw
II TAVOLA ROTONDA - GESTIONE EMERGENZE: RIDEFINIRE OBIETTIVI E PROCESSI
L’esperienza del confronto e la creazione di un network professionale rappresentano il leitmotiv che sottende tutte le edizioni del Convegno Benpower: anche per il ventesimo anno si sono alternate ai momenti istituzionali diverse attività culturali e di team building.
“Quest’anno celebriamo vent’anni di attività e lo abbiamo voluto fare come da tradizione riunendo in una location d’eccezione periti, assicuratori, broker e associazioni per creare un momento di incontro professionale tra figure differenti del mondo property oltre le relazioni quotidiane”, afferma Ben Isufaj, Amministratore e Fondatore di Benpower. “Sono davvero soddisfatto dell’esito del Convegno per l’ottimo riscontro ottenuto sia in termini di presenze sia in termini di connessioni online, nonché per le profonde dimostrazioni d’affetto e riconoscimento ricevute nella celebrazione di un momento così importante per l’azienda e per me che sono cresciuto nel mondo delle bonifiche. Più di tutti mi sento di sottolineare il grande valore del mio team per l’impegno e la passione mostrati ogni giorno sul campo”, conclude Isufaj.
Maggiori informazioni: comunicazione@benpower.com
Con il perdurare della pandemia di COVID-19, per un’azienda che conduce affari in tutto il mondo, è ancora più importante considerare la sicurezza dei propri dipendenti in viaggio. Oltre ai rischi connessi alla salute, i viaggi d'affari ne comportano molti altri legati alle diverse culture e situazioni politiche di ogni Paese.
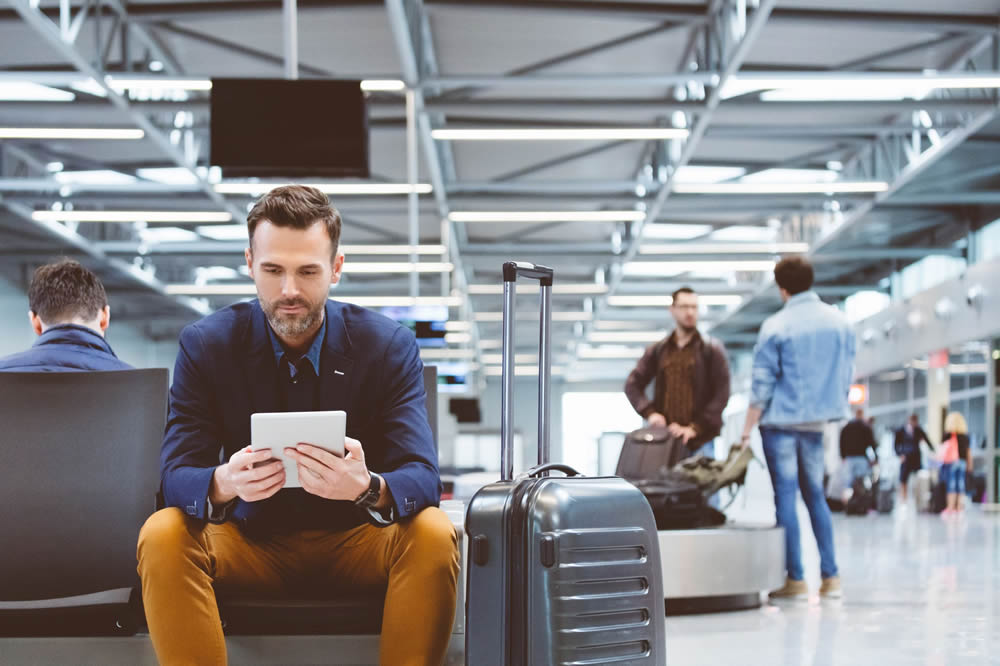
Secondo un sondaggio svolto da Chubb nel 2021, oltre l'80% dei viaggiatori d'affari ritiene che si perdano molti segnali importanti da parte di clienti, fornitori e altri partner commerciali, quando non li si può incontrare di persona*.
Tuttavia in ogni trasferta, al di là della durata e della destinazione, oggi i dipendenti in viaggio affrontano pericoli crescenti e senza precedenti. Le minacce possono provenire da una pandemia, come da un borseggiatore o da un ordigno artigianale; da una rivolta che impedisce l'accesso ai trasporti o da un uragano che interrompe il rifornimento di acqua potabile.
Prima del COVID-19, la maggior parte delle persone considerava solo alcuni rischi di viaggio, quali lo smarrimento del bagaglio, la cancellazione del volo o il furto di beni dall’auto a noleggio. In realtà essi costituiscono inconvenienti relativamente minori per i viaggiatori d'affari.
Vi sono diversi modi per mitigare i rischi dei dipendenti in viaggio:
Francesca Sganga
Deputy A&H Corporate Manager and Senior Corporate UW Lombardia
francesca.sganga@chubb.com
* Tratto dal sondaggio “Time to Fly: The Impact of Covid–19 on the Present and Future of Business Travel”, svolto da Chubb nel 2021.
Lo spiega Roberto Anesin, Director Intermediaries & Digital Insurance Business della Compagnia, in questo video realizzato con ACB Broker:
Per conoscere tutti i prodotti e servizi di Tutela Legale ARAG visita la pagina: https://www.arag.it/polizza-tutela-legale/
E se vuoi collaborare con noi, consulta la pagina del sito ARAG dedicata agli intermediari ed inviaci la richiesta di contatto:
https://www.arag.it/intermediari/
Dopo la prima newsletter ACB di Ottobre 2022 sull’argomento, proseguiamo a chiarire diversi aspetti della responsabilità del commercialista facendo riferimento ad alcune recenti sentenze in merito.
‘Nel caso di inadempimento del professionista cui il contribuente attribuisca il compito di curare gli adempimenti fiscali, il danno risarcibile è rappresentato dai maggiori oneri che il contribuente è costretto a sostenere nei confronti dell’Amministrazione per effetto dell’errore commesso dal commercialista. Tuttavia, l’esame del fondamento dell’azione risarcitoria impone di verificare, oltre che la sussistenza degli inadempimenti professionali, anche la loro efficacia causale rispetto all’evento di danno che è stato prospettato dal contribuente, vale a dire la perdita patrimoniale, ossia sanzioni, interessi e spese, derivanti dall’erronea presentazione della dichiarazione dei redditi integrativa e dalla successiva illegittima compensazione.’ Tribunale Milano sez. I, 02/03/2018, n.2475
‘Il presupposto che l’errore nella dichiarazione dei redditi sia stato fatto dalla società di consulenza non toglie la responsabilità professionale al commercialista nei confronti dei suoi clienti; l’impresa che ha il rapporto con il commercialista ha diritto ad essere risarcita per l’errore.’ Cassazione civile sez. III, 13/02/2018, n.3429
‘La responsabilità del professionista (nel caso di specie commercialista) non sussiste per il solo fatto del non corretto adempimento dell’attività professionale, occorrendo verificare se l’evento pregiudizievole lamentato dal cliente sia riconducibile alla condotta del primo, se vi sia stato effettivamente un danno e se, ove il professionista avesse tenuto il comportamento dovuto, il cliente, alla stregua di criteri probabilistici, avrebbe potuto conseguire un risultato per sé più favorevole.’ Tribunale Roma sez. XI, 05/07/2017, n.13623
‘Nel nostro ordinamento, così come statuito dalla Corte di Cassazione con sentenza n. 24823 del 9 gennaio 2015, non è previsto il ricorso generalizzato al contraddittorio preventivo. Quest’ultimo è previsto in casi specifici quali accessi, ispezioni, verifiche fiscali effettuate nei locali di esercizio dell’attività imprenditoriale o professionale del contribuente. Infatti, in tali casi, l’esigenza soddisfatta è anche quella di compiere un confronto sui ‘risultati delle verifiche’ effettuate dall’ente impositore in quanto presupposto dei chiarimenti chiesti al contribuente.
L’eventuale radiazione dall’Albo professionale del commercialista incaricato della tenuta della contabilità sociale non costituisce una valida giustificazione della ‘mancata produzione di Documentazione’. Tale circostanza, infatti, non esula dalla responsabilità della custodia della documentazione sociale che fa capo agli organi della governance societaria. Il nostro ordinamento, inoltre, prevede termini di custodia che travalicano la vita sociale interessando anche le società cessate.’ Comm. trib. prov.le Pavia sez. III, 20/01/2017, n.16
‘In tema di responsabilità professionale, il dottore commercialista incaricato di una consulenza ha l’obbligo – a norma dell’art. 1176, comma 2, c.c. – non solo di fornire tutte le informazioni che siano di utilità per il cliente e rientrino nell’ambito della sua competenza, ma anche, tenuto conto della portata dell’incarico conferito, di individuare le questioni che esulino dalla stessa, informando il cliente dei limiti della propria competenza e fornendogli gli elementi necessari per assumere le proprie autonome determinazioni, eventualmente rivolgendosi ad altro professionista indicato come competente.’ Cassazione civile sez. III, 23/06/2016, n.13007
‘In tema di responsabilità professionale, la valutazione relativa all’esistenza e all’entità della colpa del professionista è rimessa al giudice di merito e sindacabile in Cassazione solo sotto il profilo dell’esistenza di una motivazione completa ed adeguata.’ Cassazione civile sez. III, 09/06/2004, n.10966
Conoscere per prevenire – continuate a seguirci con le newsletter su ACB
Andrea Germiniasi
Area Sinistri
Assita SpA
Grazie alla voglia di essere sempre più performanti e vicini ai nostri partners intermediari, abbiamo il piacere di comunicare che siamo on-line con il portale dedicato alla Capacità Finanziaria.
Capacità Finanziaria, tramite la DMI® - Digital Mobility Insurance, genera preventivi immediati in base alle esigenze dei clienti, con i semplici dati aziendali e pochi click .
Il nuovo portale dedicato alla Capacità Finanziaria fornisce preventivi indicando i semplici dati aziendali , il numero dei mezzi coinvolti e allegando i documenti quali la carta d’identità e il cod. fiscale degli amministratori.
Lo strumento assicurativo utilizzato è la polizza fidejussoria con il conseguente rilascio dell’Attestazione di Capacità Finanziaria per l’Iscrizione Albo Autotrasportatori di cose per conto di terzi.
L’emissione è prevista sia per le aziende che svolgono l’attività di trasporto di merci che per le aziende che svolgono l’attività di trasporto di persone con le somme previste in ambito comunitario : 9000 euro per il primo veicolo usato, 5000 euro per ogni automezzo successivo con massa superiore a 3,5 tonnellate e 900 euro per ogni automezzo con massa superiore a 1,5 tonnellate e fino a 3,5 tonnellate. La relativa attestazione rilasciata ha una validità di 12 mesi senza tacito rinnovo.
Seguiteci sul nostro sito web www.qubo-italia.eu attraverso le nostre newsletter per rimanere sempre aggiornati sulle nostre attività , oppure per approfondimenti o maggiori informazioni contattateci al numero 0464-036106 o scriveteci alla nostra email info@qubo-italia.eu
Qubo Insurance Solutions